






En este artículo reviso:
- Qué tabla de coeficientes del IIVTNU está realmente vigente en 2026 y por qué los dos intentos posteriores de actualizarla no llegaron a aplicarse.
- El recálculo íntegro de los cinco escenarios prácticos del punto de inflexión con la tabla en vigor (Real Decreto-ley 8/2023).
- Un hallazgo relevante en el escenario 4: con la nueva tabla, la comparativa entre opciones deja de tener un único cruce y pasa a comportarse de forma no monótona.
- La fórmula completa del punto de inflexión y cómo aplicarla paso a paso a un caso real.
- Su aplicación práctica en el Ayuntamiento de Madrid, con el tipo de gravamen reducido al 29% desde 2024.
Índice
Cada transmisión de un inmueble urbano plantea la misma pregunta a quien lo tiene en su patrimonio desde hace años: ¿me conviene tributar la plusvalía municipal por el método tradicional de estimación objetiva o por la estimación directa que introdujo la reforma del artículo 107 TRLRHL? La respuesta no es fija, cambia con los años de permanencia del inmueble, y en este artículo reviso el punto de inflexión de la plusvalía municipal, el momento exacto a partir del cual una opción deja de ser la más ventajosa y pasa a serlo la otra.
Esta actualización a 2026 no es solo una puesta al día formal: la tabla de coeficientes que se venía usando en muchos análisis (la del Real Decreto-ley 26/2021) ya no es la vigente, y el cambio de tabla altera de forma sustancial los resultados, hasta el punto de que en uno de los escenarios que analizo el comportamiento deja de tener un único cruce entre opciones para pasar a tener dos.
Recalculo los cinco escenarios con la tabla actualmente en vigor, explico la fórmula que permite obtener el punto de inflexión sin necesidad de recalcular toda la tabla cada vez, y cierro con su aplicación concreta al Ayuntamiento de Madrid, donde además del cambio de tabla se ha reducido el tipo de gravamen.
Nota sobre esta actualización
Este documento actualiza la versión original con la tabla de coeficientes y el tipo de gravamen actualmente en vigor. Los cambios introducidos son:
- Tabla de coeficientes: se sustituye la tabla del Real Decreto-ley 26/2021 por la aprobada por el Real Decreto-ley 8/2023, de 27 de diciembre, única que ha superado el trámite de convalidación parlamentaria desde entonces (véase el apartado de antecedentes).
- Recálculo íntegro de la Base Imponible y la Cuota por la Opción A (estimación objetiva) en los cinco escenarios, y de los correspondientes “puntos de cruce” entre ambas opciones. La Base Imponible y la Cuota de la Opción B (estimación directa) no varían, ya que dependen únicamente del valor catastral del suelo, del valor catastral total y de los precios de adquisición y transmisión (magnitudes ajenas a la tabla de coeficientes).
- Un hallazgo relevante en el Escenario número 4: con la nueva tabla, la comparativa entre opciones deja de tener un único punto de cruce y pasa a comportarse de forma no monótona.
- Una corrección metodológica: el beneficio neto de cada opción se recalcula a partir de la cuota tributaria íntegra (Base Imponible × tipo de gravamen), tal y como exige la propia fórmula, y no directamente a partir de la Base Imponible.
- La actualización del apartado dedicado a Madrid con la ordenanza y el tipo de gravamen vigentes.
Qué tabla de coeficientes está realmente vigente
Desde 2021 ha habido tres intentos de actualizar la tabla del artículo 107.4 TRLRHL. Solo uno superó la convalidación del Congreso:
| Norma | Efectos desde | Estado |
|---|---|---|
| RD-ley 8/2023, de 27 de diciembre | 1 de enero de 2024 | Vigente |
| RD-ley 9/2024 | — | No convalidado |
| RD-ley 16/2025, de 23 de diciembre | — | No convalidado (Resolución 27/01/2026) |
Al decaer los dos intentos posteriores, recupera automáticamente su vigencia el RD-ley 8/2023, que es el que se emplea en todos los cálculos de este artículo.
I. Antecedentes
El Real Decreto-ley 26/2021, de 8 de noviembre, adaptó el texto refundido de la Ley Reguladora de las Haciendas Locales, aprobado por el Real Decreto Legislativo 2/2004, de 5 de marzo, a la jurisprudencia del Tribunal Constitucional respecto del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana.
Este Real Decreto establece un nuevo apartado 5 en el artículo 104 del precepto legal, y modifica el artículo 107 dando la opción al sujeto pasivo de optar por un método de estimación directa, cuando se constate que el incremento de valor del terreno es inferior al calculado mediante el tradicional método de estimación objetiva. Para ello, tal y como establece el apartado 5 del artículo 104, cuando se trate de un inmueble en el que haya suelo y construcción, se tomará como valor del suelo el que resulte de aplicar la proporción que represente en la fecha de devengo del impuesto el valor catastral del terreno respecto del valor catastral total y esta proporción se aplicará tanto al valor de transmisión como, en su caso, al de adquisición.
De lo anteriormente expuesto, vemos que estamos en un supuesto en el que dentro de unas limitaciones se ofrece al contribuyente una economía de opción, ya que más allá de optar por una estimación directa basada en la nueva opción en un determinado momento, como demostraremos en las siguientes páginas, el inversor o titular del inmueble puede planificar de inicio un determinado espacio temporal, a partir del cual será óptimo fiscalmente la nueva opción introducida.
Así, planteamos los siguientes escenarios que se muestran a continuación y calculamos la llamada plusvalía municipal para cada uno de ellos, según la opción tradicional (A) y según la nueva opción ofrecida por la ley (B). En todos estos escenarios usaremos los coeficientes y tipo de gravamen del Texto Refundido de la Ley Reguladora de las Haciendas Locales (en adelante TRLRHL), por lo que el lector para aplicar las conclusiones de este caso a un municipio en concreto deberá actualizarlos según lo establecido por el ayuntamiento correspondiente.
Vigencia actual de la tabla de coeficientes. Desde la aprobación del Real Decreto-ley 26/2021, la tabla de coeficientes máximos del artículo 107.4 TRLRHL ha sido objeto de sucesivos intentos de actualización anual. La última actualización que ha superado el trámite de convalidación parlamentaria es la aprobada por el Real Decreto-ley 8/2023, de 27 de diciembre, con efectos desde el 1 de enero de 2024 (comúnmente conocida como “tabla 2024”). Los dos intentos posteriores de actualización (el Real Decreto-ley 9/2024 y, más recientemente, el Real Decreto-ley 16/2025, de 23 de diciembre (BOE de 24 de diciembre de 2025)) no fueron convalidados por el Congreso de los Diputados; este último, expresamente, mediante Resolución de 27 de enero de 2026 (BOE de 28 de enero de 2026). Al decaer ambos Reales Decretos-leyes, recuperó automáticamente su vigencia el texto anterior. En consecuencia, a la fecha de esta actualización, los coeficientes aplicables a nivel estatal (y, por tanto, los que se emplean en los escenarios siguientes) continúan siendo los aprobados por el Real Decreto-ley 8/2023.
II. Escenarios de Comportamiento del IIVTNU
Escenario número 1
Valor Catastral total (VCT): 83.000 · Valor Catastral del suelo (VCS): 35.000 · Porcentaje que representa el VCS del VCT: 42% · Precio de compra: 100.000 € · Precio de venta: 120.000 €
Se plantean seguidamente las bases imponibles y cuotas para cada una de las opciones ofrecidas por la norma tributaria.
| Periodo | % | BI Opción A | BI Opción B | Cuota A | Cuota B |
|---|---|---|---|---|---|
| Inferior al año | 15% | 5.250,00 | 8.433,73 | 1.575,00 | 2.530,12 |
| 1 | 15% | 5.250,00 | 8.433,73 | 1.575,00 | 2.530,12 |
| 2 | 14% | 4.900,00 | 8.433,73 | 1.470,00 | 2.530,12 |
| 3 | 14% | 4.900,00 | 8.433,73 | 1.470,00 | 2.530,12 |
| 4 | 16% | 5.600,00 | 8.433,73 | 1.680,00 | 2.530,12 |
| 5 | 18% | 6.300,00 | 8.433,73 | 1.890,00 | 2.530,12 |
| 6 | 19% | 6.650,00 | 8.433,73 | 1.995,00 | 2.530,12 |
| 7 | 20% | 7.000,00 | 8.433,73 | 2.100,00 | 2.530,12 |
| 8 | 19% | 6.650,00 | 8.433,73 | 1.995,00 | 2.530,12 |
| 9 | 15% | 5.250,00 | 8.433,73 | 1.575,00 | 2.530,12 |
| 10 | 12% | 4.200,00 | 8.433,73 | 1.260,00 | 2.530,12 |
| 11 | 10% | 3.500,00 | 8.433,73 | 1.050,00 | 2.530,12 |
| 12 | 9% | 3.150,00 | 8.433,73 | 945,00 | 2.530,12 |
| 13 | 9% | 3.150,00 | 8.433,73 | 945,00 | 2.530,12 |
| 14 | 9% | 3.150,00 | 8.433,73 | 945,00 | 2.530,12 |
| 15 | 9% | 3.150,00 | 8.433,73 | 945,00 | 2.530,12 |
| 16 | 10% | 3.500,00 | 8.433,73 | 1.050,00 | 2.530,12 |
| 17 | 13% | 4.550,00 | 8.433,73 | 1.365,00 | 2.530,12 |
| 18 | 17% | 5.950,00 | 8.433,73 | 1.785,00 | 2.530,12 |
| 19 | 23% | 8.050,00 | 8.433,73 | 2.415,00 | 2.530,12 |
| 20 | 40% | 14.000,00 | 8.433,73 | 4.200,00 | 2.530,12 |
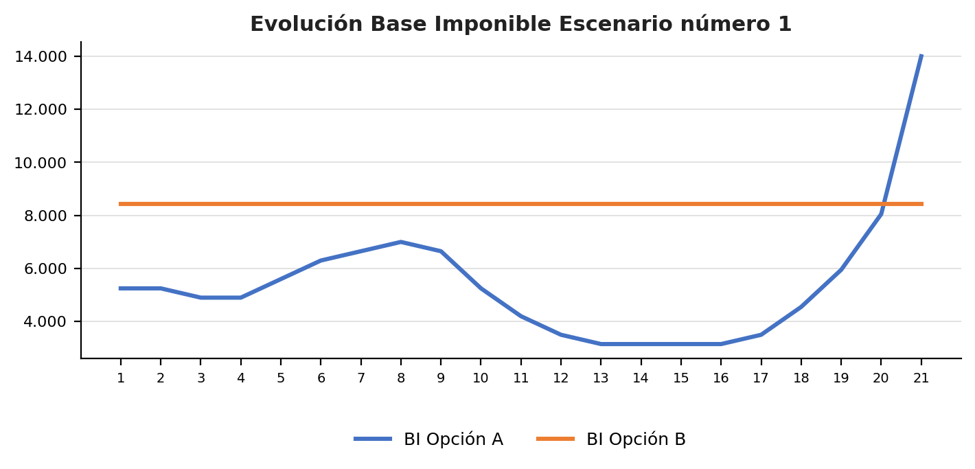
Como podemos observar en este supuesto, el método tradicional de estimación objetiva beneficia al vendedor del inmueble hasta un período de permanencia en su patrimonio de 19 años, momento a partir del cual (con la tabla actualmente en vigor, el año 20) en el caso de una venta según los precios planteados debería optar por la nueva opción introducida.
Escenario número 2
Valor Catastral total (VCT): 83.000 · Valor Catastral del suelo (VCS): 35.000 · Porcentaje que representa el VCS del VCT: 42% · Precio de compra: 100.000 € · Precio de venta: 150.000 €
Se plantean seguidamente las bases imponibles y cuotas para cada una de las opciones ofrecidas por la norma tributaria.
| Periodo | % | BI Opción A | BI Opción B | Cuota A | Cuota B |
|---|---|---|---|---|---|
| Inferior al año | 15% | 5.250,00 | 21.084,34 | 1.575,00 | 6.325,30 |
| 1 | 15% | 5.250,00 | 21.084,34 | 1.575,00 | 6.325,30 |
| 2 | 14% | 4.900,00 | 21.084,34 | 1.470,00 | 6.325,30 |
| 3 | 14% | 4.900,00 | 21.084,34 | 1.470,00 | 6.325,30 |
| 4 | 16% | 5.600,00 | 21.084,34 | 1.680,00 | 6.325,30 |
| 5 | 18% | 6.300,00 | 21.084,34 | 1.890,00 | 6.325,30 |
| 6 | 19% | 6.650,00 | 21.084,34 | 1.995,00 | 6.325,30 |
| 7 | 20% | 7.000,00 | 21.084,34 | 2.100,00 | 6.325,30 |
| 8 | 19% | 6.650,00 | 21.084,34 | 1.995,00 | 6.325,30 |
| 9 | 15% | 5.250,00 | 21.084,34 | 1.575,00 | 6.325,30 |
| 10 | 12% | 4.200,00 | 21.084,34 | 1.260,00 | 6.325,30 |
| 11 | 10% | 3.500,00 | 21.084,34 | 1.050,00 | 6.325,30 |
| 12 | 9% | 3.150,00 | 21.084,34 | 945,00 | 6.325,30 |
| 13 | 9% | 3.150,00 | 21.084,34 | 945,00 | 6.325,30 |
| 14 | 9% | 3.150,00 | 21.084,34 | 945,00 | 6.325,30 |
| 15 | 9% | 3.150,00 | 21.084,34 | 945,00 | 6.325,30 |
| 16 | 10% | 3.500,00 | 21.084,34 | 1.050,00 | 6.325,30 |
| 17 | 13% | 4.550,00 | 21.084,34 | 1.365,00 | 6.325,30 |
| 18 | 17% | 5.950,00 | 21.084,34 | 1.785,00 | 6.325,30 |
| 19 | 23% | 8.050,00 | 21.084,34 | 2.415,00 | 6.325,30 |
| 20 | 40% | 14.000,00 | 21.084,34 | 4.200,00 | 6.325,30 |
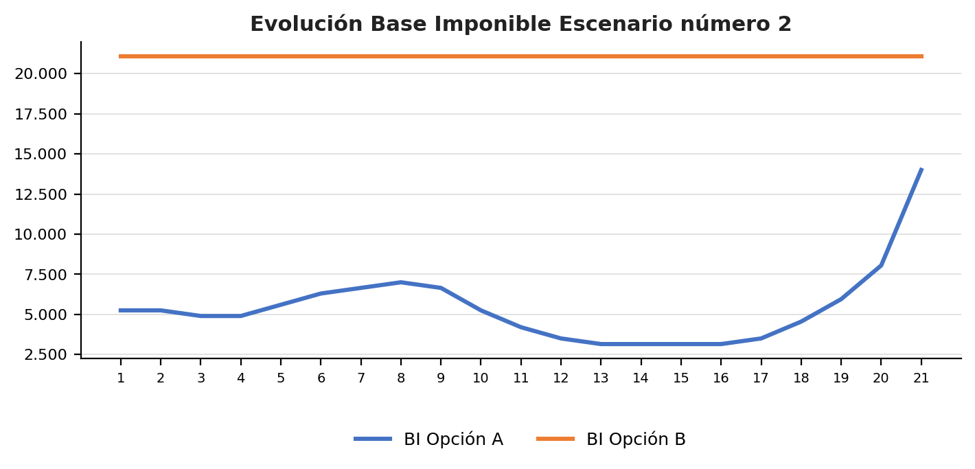
Aquí, manteniendo los mismos valores catastrales, la opción tradicional ofrece una menor presión tributaria que un cálculo mediante estimación directa durante los veinte primeros años de permanencia del inmueble, tanto con la tabla original como con la actualmente en vigor.
Escenario número 3
Valor Catastral total (VCT): 83.000 · Valor Catastral del suelo (VCS): 35.000 · Porcentaje que representa el VCS del VCT: 42% · Precio de compra: 100.000 € · Precio de venta: 105.000 €
Se plantean seguidamente las bases imponibles y cuotas para cada una de las opciones ofrecidas por la norma tributaria.
| Periodo | % | BI Opción A | BI Opción B | Cuota A | Cuota B |
|---|---|---|---|---|---|
| Inferior al año | 15% | 5.250,00 | 2.108,43 | 1.575,00 | 632,53 |
| 1 | 15% | 5.250,00 | 2.108,43 | 1.575,00 | 632,53 |
| 2 | 14% | 4.900,00 | 2.108,43 | 1.470,00 | 632,53 |
| 3 | 14% | 4.900,00 | 2.108,43 | 1.470,00 | 632,53 |
| 4 | 16% | 5.600,00 | 2.108,43 | 1.680,00 | 632,53 |
| 5 | 18% | 6.300,00 | 2.108,43 | 1.890,00 | 632,53 |
| 6 | 19% | 6.650,00 | 2.108,43 | 1.995,00 | 632,53 |
| 7 | 20% | 7.000,00 | 2.108,43 | 2.100,00 | 632,53 |
| 8 | 19% | 6.650,00 | 2.108,43 | 1.995,00 | 632,53 |
| 9 | 15% | 5.250,00 | 2.108,43 | 1.575,00 | 632,53 |
| 10 | 12% | 4.200,00 | 2.108,43 | 1.260,00 | 632,53 |
| 11 | 10% | 3.500,00 | 2.108,43 | 1.050,00 | 632,53 |
| 12 | 9% | 3.150,00 | 2.108,43 | 945,00 | 632,53 |
| 13 | 9% | 3.150,00 | 2.108,43 | 945,00 | 632,53 |
| 14 | 9% | 3.150,00 | 2.108,43 | 945,00 | 632,53 |
| 15 | 9% | 3.150,00 | 2.108,43 | 945,00 | 632,53 |
| 16 | 10% | 3.500,00 | 2.108,43 | 1.050,00 | 632,53 |
| 17 | 13% | 4.550,00 | 2.108,43 | 1.365,00 | 632,53 |
| 18 | 17% | 5.950,00 | 2.108,43 | 1.785,00 | 632,53 |
| 19 | 23% | 8.050,00 | 2.108,43 | 2.415,00 | 632,53 |
| 20 | 40% | 14.000,00 | 2.108,43 | 4.200,00 | 632,53 |
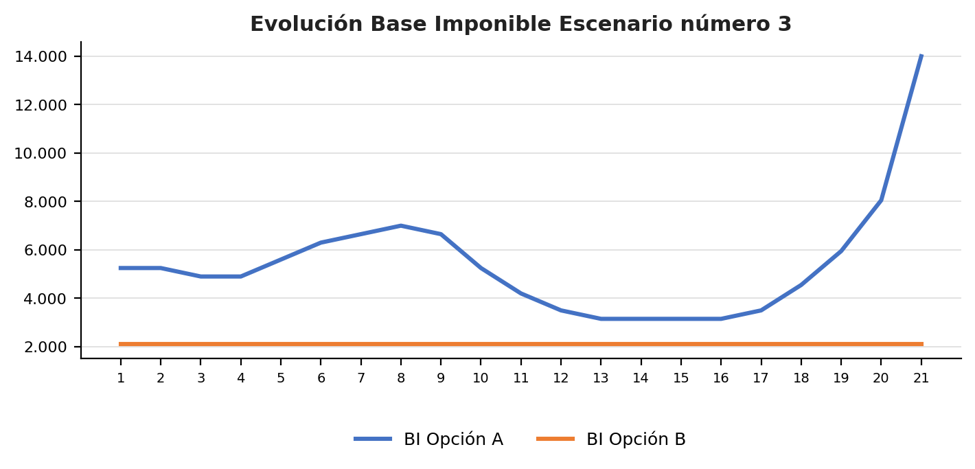
En este caso vemos que siempre va a ser preferible para el contribuyente optar por la nueva forma de cálculo introducida por la normativa, tanto con la tabla original como con la actualmente en vigor. Podemos apreciar que, de acuerdo con los datos de partida, la forma tradicional de cálculo de la plusvalía penaliza las operaciones de venta con reducido beneficio.
Escenario número 4
Valor Catastral total (VCT): 283.000 · Valor Catastral del suelo (VCS): 200.000 · Porcentaje que representa el VCS del VCT: 70% · Precio de compra: 300.000 € · Precio de venta: 350.000 €
En este caso, las bases imponibles y cuotas para cada una de las opciones ofrecidas por la norma tributaria son:
| Periodo | % | BI Opción A | BI Opción B | Cuota A | Cuota B |
|---|---|---|---|---|---|
| Inferior al año | 15% | 30.000,00 | 35.335,69 | 9.000,00 | 10.600,71 |
| 1 | 15% | 30.000,00 | 35.335,69 | 9.000,00 | 10.600,71 |
| 2 | 14% | 28.000,00 | 35.335,69 | 8.400,00 | 10.600,71 |
| 3 | 14% | 28.000,00 | 35.335,69 | 8.400,00 | 10.600,71 |
| 4 | 16% | 32.000,00 | 35.335,69 | 9.600,00 | 10.600,71 |
| 5 | 18% | 36.000,00 | 35.335,69 | 10.800,00 | 10.600,71 |
| 6 | 19% | 38.000,00 | 35.335,69 | 11.400,00 | 10.600,71 |
| 7 | 20% | 40.000,00 | 35.335,69 | 12.000,00 | 10.600,71 |
| 8 | 19% | 38.000,00 | 35.335,69 | 11.400,00 | 10.600,71 |
| 9 | 15% | 30.000,00 | 35.335,69 | 9.000,00 | 10.600,71 |
| 10 | 12% | 24.000,00 | 35.335,69 | 7.200,00 | 10.600,71 |
| 11 | 10% | 20.000,00 | 35.335,69 | 6.000,00 | 10.600,71 |
| 12 | 9% | 18.000,00 | 35.335,69 | 5.400,00 | 10.600,71 |
| 13 | 9% | 18.000,00 | 35.335,69 | 5.400,00 | 10.600,71 |
| 14 | 9% | 18.000,00 | 35.335,69 | 5.400,00 | 10.600,71 |
| 15 | 9% | 18.000,00 | 35.335,69 | 5.400,00 | 10.600,71 |
| 16 | 10% | 20.000,00 | 35.335,69 | 6.000,00 | 10.600,71 |
| 17 | 13% | 26.000,00 | 35.335,69 | 7.800,00 | 10.600,71 |
| 18 | 17% | 34.000,00 | 35.335,69 | 10.200,00 | 10.600,71 |
| 19 | 23% | 46.000,00 | 35.335,69 | 13.800,00 | 10.600,71 |
| 20 | 40% | 80.000,00 | 35.335,69 | 24.000,00 | 10.600,71 |
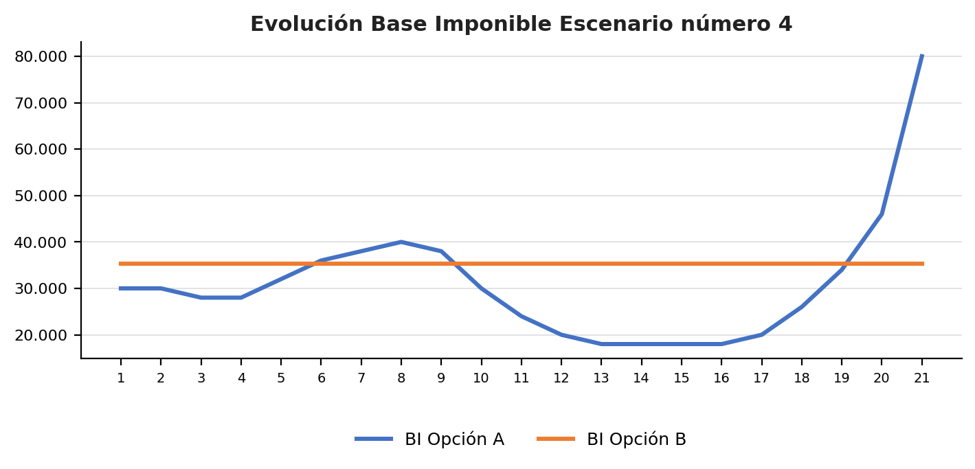
Este escenario es el que más cambia con la tabla actualmente en vigor. Con la tabla original, la comparativa tenía un único punto de cruce (a partir de los años 17-18). Con la tabla vigente desde 2024, en cambio, el comportamiento deja de ser monótono: la estimación directa resulta preferible entre los años 5 y 8 (ambos inclusive), coincidiendo con el tramo en que los coeficientes de la tabla alcanzan su valor máximo, vuelve a ser preferible la estimación objetiva entre los años 9 y 18, y a partir del año 19 la estimación directa vuelve a ser la opción óptima de forma permanente. Se trata de un supuesto de interés práctico: un inmueble con un valor de suelo muy elevado en relación con el valor total puede pasar por dos cambios de régimen antes de estabilizarse, y no solo por uno como en los demás escenarios de este documento.
Escenario número 5
Valor Catastral total (VCT): 283.000 · Valor Catastral del suelo (VCS): 130.000 · Porcentaje que representa el VCS del VCT: 46% · Precio de compra: 300.000 € · Precio de venta: 360.000 €
Se plantean nuevamente las bases imponibles y cuotas para cada una de las opciones ofrecidas por la norma tributaria.
| Periodo | % | BI Opción A | BI Opción B | Cuota A | Cuota B |
|---|---|---|---|---|---|
| Inferior al año | 15% | 19.500,00 | 27.561,84 | 5.850,00 | 8.268,55 |
| 1 | 15% | 19.500,00 | 27.561,84 | 5.850,00 | 8.268,55 |
| 2 | 14% | 18.200,00 | 27.561,84 | 5.460,00 | 8.268,55 |
| 3 | 14% | 18.200,00 | 27.561,84 | 5.460,00 | 8.268,55 |
| 4 | 16% | 20.800,00 | 27.561,84 | 6.240,00 | 8.268,55 |
| 5 | 18% | 23.400,00 | 27.561,84 | 7.020,00 | 8.268,55 |
| 6 | 19% | 24.700,00 | 27.561,84 | 7.410,00 | 8.268,55 |
| 7 | 20% | 26.000,00 | 27.561,84 | 7.800,00 | 8.268,55 |
| 8 | 19% | 24.700,00 | 27.561,84 | 7.410,00 | 8.268,55 |
| 9 | 15% | 19.500,00 | 27.561,84 | 5.850,00 | 8.268,55 |
| 10 | 12% | 15.600,00 | 27.561,84 | 4.680,00 | 8.268,55 |
| 11 | 10% | 13.000,00 | 27.561,84 | 3.900,00 | 8.268,55 |
| 12 | 9% | 11.700,00 | 27.561,84 | 3.510,00 | 8.268,55 |
| 13 | 9% | 11.700,00 | 27.561,84 | 3.510,00 | 8.268,55 |
| 14 | 9% | 11.700,00 | 27.561,84 | 3.510,00 | 8.268,55 |
| 15 | 9% | 11.700,00 | 27.561,84 | 3.510,00 | 8.268,55 |
| 16 | 10% | 13.000,00 | 27.561,84 | 3.900,00 | 8.268,55 |
| 17 | 13% | 16.900,00 | 27.561,84 | 5.070,00 | 8.268,55 |
| 18 | 17% | 22.100,00 | 27.561,84 | 6.630,00 | 8.268,55 |
| 19 | 23% | 29.900,00 | 27.561,84 | 8.970,00 | 8.268,55 |
| 20 | 40% | 52.000,00 | 27.561,84 | 15.600,00 | 8.268,55 |
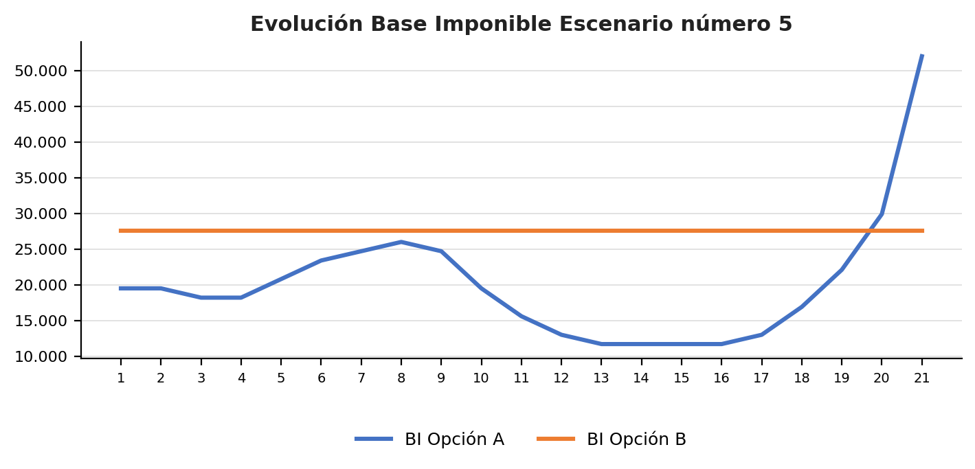
Ahora, siendo el valor catastral del suelo bastante inferior, tenemos un comportamiento similar al del escenario número 4 en su primer tramo, aunque aquí no llega a producirse el doble cruce: la estimación objetiva resulta preferible durante todo el periodo hasta el año 18 inclusive, siendo a partir del año 19 (y no del año 18, como en la tabla original) cuando se debe optar por la nueva forma de cálculo introducida en la normativa.
III. El Punto de Inflexión en la Generación de la Plusvalía Municipal. Obtención de la Fórmula
Como vemos en los anteriores ejemplos, el método de estimación objetiva se comporta de forma equilibrada dentro de unos límites, manteniendo una cierta justicia contributiva, siempre y cuando el margen de beneficio obtenido por el sujeto pasivo no sea reducido, y la transmisión se produzca antes de que el coeficiente aplicable supere un determinado umbral.
En la actualidad, la existencia de múltiples situaciones donde el contribuyente se ha visto obligado a transmitir un inmueble a precios reducidos, y el excesivo incremento de la carga tributaria de este impuesto por el método de estimación objetiva en los tramos más elevados de la tabla (muy por encima del que corresponde según beneficio calculado a valores actuales de mercado), han desembocado, a consecuencia de la sentencia del Tribunal Constitucional, en el cambio normativo que nos ofrece en este momento dos opciones para el cálculo de la llamada plusvalía municipal, una de ellas obligatoria y otra opcional para el sujeto pasivo, que sustituirá a la anterior si se constata la existencia de un incremento de valor inferior por estimación directa.
Sabiendo que, en el método tradicional la base imponible se calcula aplicando al valor catastral del suelo un porcentaje de actualización en función del período transcurrido, entonces debe existir un momento donde el beneficio para el sujeto pasivo sea el mismo aplicando ambas opciones.
Para el cálculo del beneficio tomaremos la diferencia entre los precios de venta y de compra del inmueble, menos la cuota tributaria a pagar por la plusvalía generada. En este planteamiento prescindiremos de otros gastos que pudieran estar asociados a la operación, ya que en la opción novedosa introducida no se permite su imputación para el cálculo, ver artículo 104.5 TRLRHL, en este sentido ver también la Consulta Vinculante V3075-21 de 7 de diciembre de 2021 de la Dirección General de Tributos.
Así pues, en la opción tradicional, el beneficio que obtiene el sujeto pasivo BA’ vendrá dado por:
BA’ = (Pv − Pc − Ca)
donde:
- Pv es el precio de venta del inmueble
- Pc es el precio de compra del inmueble
- Ca la cuota tributaria a pagar por la plusvalía según opción tradicional
La cuota tributaria en la opción tradicional se calcula como:
Ca = (VCS × B × t)
donde:
- VCS es el valor catastral del suelo a la fecha de devengo
- B es el coeficiente a aplicar sobre el valor del terreno
- t el tipo de gravamen
Luego el beneficio por la opción tradicional, sustituyendo Ca por su valor, será:
BA’ = (Pv − Pc) − [(VCS × B) × t]
Por otro lado, en la opción novedosa introducida con el cambio normativo tenemos que el beneficio se calcula como:
BB’ = (Pv − Pc − Cb)
donde:
- Pv es el precio de venta del inmueble
- Pc es el precio de compra del inmueble
- Cb la cuota tributaria a pagar por la plusvalía según opción de estimación directa
Sabemos que la cuota tributaria en la opción de estimación directa se calcula como:
Cb = (Pv − Pc) × F × t
donde:
- Pv es el precio de venta del inmueble
- Pc es el precio de compra del inmueble
- F es el porcentaje que representa el valor catastral del suelo sobre el valor catastral total del inmueble
- t es el tipo de gravamen
Luego el beneficio por la segunda opción, sustituyendo Cb por su valor, será:
BB’ = (Pv − Pc) − [(Pv − Pc) × F × t]
Buscamos el punto de inflexión entre ambas opciones, aquel momento en el que el beneficio proporcionado por ambas es igual, por tanto:
BA’ = BB’
Sustituyendo ambas opciones por sus fórmulas de cálculo anteriormente obtenidas, realizando las eliminaciones correspondientes y despejando B:
(Pv − Pc) − (VCS × B × t) = (Pv − Pc) − [(Pv − Pc) × F × t]
(VCS × B) = (Pv − Pc) × F
B = (Pv − Pc) × F / VCS
De esta manera, sabiendo el precio de adquisición del inmueble, el precio de venta ofertado, el valor catastral del suelo y el porcentaje que representa dicho valor sobre el valor catastral total, obtenemos el punto de inflexión, que puede ser definido como aquel coeficiente que nos indicará a partir de qué año de permanencia del inmueble en el patrimonio del contribuyente será óptimo para el mismo la opción de tributación por el método de estimación directa. Obsérvese que, al cancelarse el tipo de gravamen t en ambos miembros de la igualdad, el punto de inflexión B no depende del tipo de gravamen del municipio, sino únicamente de los precios de adquisición y transmisión y de los valores catastrales del inmueble.
IV. Aplicación Práctica de la Teoría
A modo de ejemplo nos situamos en el escenario número 5 y aplicamos nuestra fórmula, obtendremos:
B = (360.000 − 300.000) × 0,46 / 130.000
El anterior cálculo nos da un coeficiente de 0,21, dicho coeficiente debemos buscarlo en las tablas aprobadas por el ayuntamiento, indicándonos que el ejercicio o los ejercicios con un coeficiente superior al obtenido serán aquellos para los cuales la nueva forma de cálculo mediante estimación directa introducida en la norma será la óptima.
En nuestro ejemplo, estamos usando la tabla actualmente en vigor (Real Decreto-ley 8/2023, con efectos desde el 1 de enero de 2024), y obtenemos que a partir del año 19 inclusive es óptima la nueva forma de cálculo, ya que el coeficiente en ese año es del 0,23 (superior a nuestro punto de inflexión), mientras que en el año 18 el coeficiente (0,17) todavía es inferior a él. Luego nuestro punto de inflexión en la generación de la plusvalía municipal es el año 19 de posesión del inmueble en nuestro patrimonio (con la tabla original de 2021, en la que el coeficiente del año 18 era 0,26, el punto de inflexión se situaba un año antes).
En efecto, si calculamos los beneficios en ese ejercicio para ambas opciones (aplicando la fórmula del apartado anterior, esto es, restando del beneficio bruto (Pv − Pc) la cuota tributaria (Base Imponible × tipo de gravamen), y no la Base Imponible directamente) obtendremos:
- Opción A, beneficio de 51.030,00 €
- Opción B, beneficio de 51.731,45 €
(Nota técnica: la fórmula anterior define el beneficio a partir de la cuota tributaria íntegra, que ya incorpora el tipo de gravamen del 30%. Estas cifras se han calculado, por tanto, como Pv − Pc − Cuota, en coherencia con dicha fórmula y con las columnas de Cuota A / Cuota B del apartado anterior.)
De igual manera, el lector puede comprobar que para cualquier ejercicio anterior al año 19, la estimación objetiva será más económica. Estos resultados son fiel reflejo de la evolución observada en el gráfico del escenario número 5. El contribuyente a partir del año 19 deberá optar por el nuevo sistema de cálculo para optimizar la fiscalidad de la operación.
Pongámonos ahora en el escenario número tres y apliquemos nuestra fórmula, obtendremos que:
B = (105.000 − 100.000) × 0,42 / 35.000
Realizando los cálculos de la fórmula del punto de inflexión, obtenemos un 0,06. Este resultado no depende de la tabla de coeficientes vigente en cada momento (solo de los valores catastrales y de los precios de adquisición y transmisión), por lo que la conclusión se mantiene sin cambios: en efecto, en el escenario número 3 vimos como el gráfico de evolución de las bases imponibles por ambos métodos nos mostraba que en todo momento la opción por el método de estimación directa era preferible a la estimación objetiva, dicha situación se confirma y refleja con nuestro punto de inflexión, el cual nos indica que desde la adquisición del inmueble por un precio de 100.000 euros, si posteriormente es ofertado en un precio de venta de 105.000 €, siempre será preferible la opción por el método de estimación directa.
Como podemos ver, el método del punto de inflexión nos permite conocer si en un ejercicio será óptimo el método de estimación objetiva o el método de estimación directa, y lo que es más importante, nos permite estimar a futuro a partir de qué año será preferible optar por el método de estimación directa introducido como novedad en el TRLRHL.
El método del punto de inflexión, una vez determinado un precio de venta ofertado y conocidos el resto de las variables de la ecuación, puede servir para planificar no sólo cuándo el contribuyente deba optar por la elección del método de estimación directa, también para planificar el momento más idóneo de efectuarla, atendiendo a los distintos métodos de cálculo de la plusvalía municipal.
V. Aplicación a un Municipio Concreto. Madrid
El Ayuntamiento que vamos a tomar como ejemplo para la extensión de nuestra teoría del punto de inflexión será el Ayuntamiento de Madrid, los resultados serán extensibles a otros municipios de acuerdo con su respectiva ordenanza.
En esta adaptación se va a tener en cuenta, por tanto, la modificación del artículo 10 de la Ordenanza Fiscal reguladora del IIVTNU introducida por la Ordenanza 8/2023, de 22 de diciembre de 2023, con efectos desde el 1 de enero de 2024, que sustituyó a la anterior modificación (Ordenanza 8/2022, de 31 de mayo) para adaptar el tributo municipal a la tabla estatal aprobada por el Real Decreto-ley 8/2023. Los coeficientes actualmente vigentes en el municipio de Madrid a aplicar sobre el valor del terreno son:
| Periodo | Porcentaje |
|---|---|
| Inferior al año | 0,15 |
| 1 | 0,15 |
| 2 | 0,14 |
| 3 | 0,14 |
| 4 | 0,16 |
| 5 | 0,18 |
| 6 | 0,19 |
| 7 | 0,20 |
| 8 | 0,19 |
| 9 | 0,15 |
| 10 | 0,12 |
| 11 | 0,10 |
| 12 | 0,09 |
| 13 | 0,09 |
| 14 | 0,09 |
| 15 | 0,09 |
| 16 | 0,10 |
| 17 | 0,13 |
| 18 | 0,17 |
| 19 | 0,23 |
| 20 o más | 0,40 |
La misma Ordenanza 8/2023 redujo además, con efectos desde el 1 de enero de 2024, el tipo de gravamen aplicable en el municipio de Madrid, que pasa del 30% (máximo estatal), aplicado en la ordenanza anterior, al 29%.
Así pues, nos situamos en el escenario número 5 de los descritos en este artículo y aplicamos nuestra fórmula del punto de inflexión, recordemos:
B = [(Pv − Pc) × F / VCS] × 100
Sustituyendo en nuestra fórmula las variables conocidas obtenemos:
B = [(360.000 − 300.000) × 0,46 / 130.000] = 0,21
Este resultado de 0,21 nos indica que, estando situado el inmueble en nuestra querida capital, el punto de inflexión de la plusvalía será el decimonoveno año de permanencia del inmueble en el patrimonio del contribuyente (y no el decimoctavo, como en la ordenanza anterior), ya que en el decimonoveno año el coeficiente previsto por la ordenanza para el cálculo del incremento de valor del terreno por el método de estimación objetiva (0,23) es superior al obtenido mediante nuestra fórmula, mientras que en el decimoctavo año (coeficiente 0,17) continúa siendo preferible la estimación objetiva.
Por tanto, siendo el precio de compra de 300.000 euros, si el contribuyente pretende venderlo por un precio de venta de 360.000 euros, a partir del decimonoveno año obtenemos que deberá optar por el método de estimación directa.
Cabe señalar, por último, que el tipo de gravamen no interviene en el cálculo del punto de inflexión (como se ha demostrado en el apartado anterior, se cancela en la ecuación), por lo que la reducción al 29% no altera el año en que se produce el cambio de régimen. Sí determina, en cambio, el importe final de la cuota a ingresar: así, la cuota correspondiente a la Opción A en el año 19 (Base Imponible de 29.900 €) asciende en Madrid a 8.671 €, frente a los 8.970 € que resultarían de aplicar el tipo máximo estatal del 30%.
Preguntas frecuentes sobre el punto de inflexión de la plusvalía municipal
¿Qué tabla de coeficientes del IIVTNU está vigente en 2026?
La aprobada por el Real Decreto-ley 8/2023, con efectos desde el 1 de enero de 2024. Los dos intentos posteriores de actualizarla (RD-ley 9/2024 y RD-ley 16/2025) no fueron convalidados por el Congreso.
¿Cómo se calcula el punto de inflexión entre estimación objetiva y directa?
Con la fórmula B = (Pv − Pc) × F / VCS, donde F es el porcentaje que representa el valor catastral del suelo sobre el total. El resultado se compara con la tabla de coeficientes del ayuntamiento.
¿Influye el tipo de gravamen del municipio en el resultado?
No. El tipo de gravamen se cancela en la ecuación del punto de inflexión; solo afecta al importe final de la cuota, no al año en que conviene cambiar de método.
Si gestionas la transmisión de un inmueble y quieres calcular el punto de inflexión concreto de tu caso (o el de un cliente), con los valores catastrales y precios reales, consúltame directamente.
Consultar con Basilio

